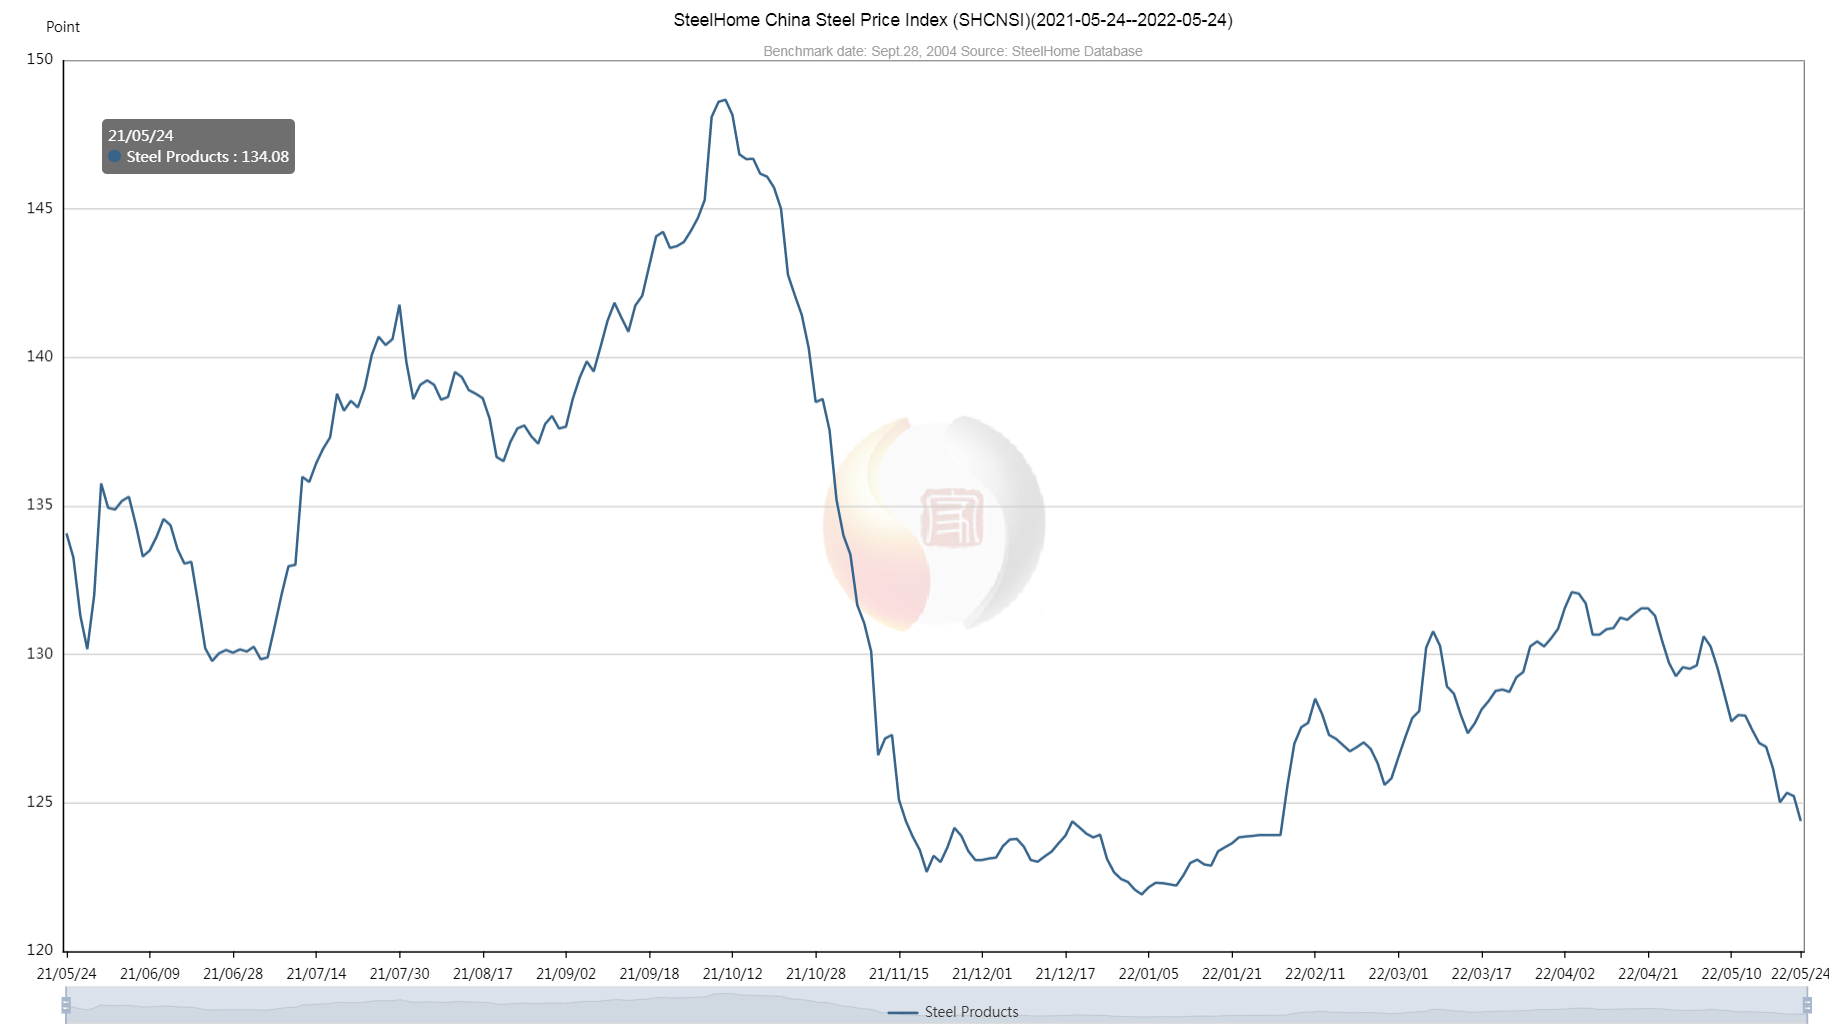
"No hay escasez de suministros. El aumento de precios no refleja con exactitud la situación actual de oferta y demanda", afirmó Wang Jing, analista del Centro de Investigación de Información de Lange Steel. El lunes, los precios de los productos siderúrgicos, monitoreados por el centro, aumentaron en promedio 6.510 yuanes (1.013 dólares) por tonelada métrica, lo que representa un incremento intradía del 6,9%. Según los expertos, este aumento superó el máximo histórico registrado en 2008. El precio de las barras de refuerzo de grado 3 subió 389 yuanes por tonelada, mientras que el de las bobinas laminadas en caliente aumentó 369 yuanes por tonelada. Los principales contratos de futuros de mineral de hierro, bobinas laminadas en caliente y barras de refuerzo alcanzaron su límite máximo diario. Las cotizaciones de las principales empresas siderúrgicas también se han disparado en los últimos días, incluso mientras los analistas de mercado emitían advertencias sobre fluctuaciones anormales de los precios. La empresa Beijing Shougang Co Ltd, que cotiza en la bolsa de Shenzhen, declaró el lunes en un comunicado que las operaciones de la compañía, las condiciones internas y el entorno empresarial externo no han experimentado cambios importantes recientemente. La compañía informó que sus ingresos durante los primeros tres meses del año ascendieron a 29.270 millones de yuanes, lo que representa un aumento del 69,36% interanual. El beneficio neto atribuible a los accionistas aumentó un 428,16% interanual, alcanzando los 1.040 millones de yuanes. Según Wang, el aumento a corto plazo del precio del acero se debe principalmente a la preocupación por la escasez de suministro. China ha declarado que buscará alcanzar el pico de emisiones de carbono para 2030 y lograr la neutralidad de carbono para 2060. El gobierno también planea investigar los programas de reducción de capacidad de la industria siderúrgica. El Ministerio de Industria y Tecnología de la Información había anunciado previamente normas más estrictas para los intercambios de capacidad. Los intercambios de capacidad en la industria siderúrgica implican el intercambio de nueva capacidad a cambio del cierre de otras plantas, manteniendo ratios de sustitución específicos. Según las normas que entrarán en vigor el 1 de junio, la relación general de sustitución para los intercambios de capacidad será de al menos 1,5:1 en las zonas clave para la prevención y el control de la contaminación atmosférica, que incluyen la región de Pekín-Tianjin-Hebei y la región del delta del río Yangtsé. Para las demás zonas, la relación general de sustitución será de al menos 1,25:1. Xiao Yaqing, ministro de Industria y Tecnología de la Información, declaró recientemente que China está decidida a reducir la producción de acero bruto para garantizar una caída interanual de la producción este año. Según Wang, la mayor importancia que se le otorga al control de la capacidad ha alimentado, en cierta medida, las expectativas del mercado sobre precios más altos para los productos. Xu Xiangchun, director de información y analista de la consultora siderúrgica Mysteel, afirmó que las autoridades no planean reducir la producción de todas las acerías, sino acelerar las mejoras tecnológicas en el sector. Por ejemplo, las acerías con un alto índice de protección ambiental suelen estar exentas de las restricciones, afirmó. Wang afirmó que no se producirá una disminución en la producción de acero a corto plazo, y que la oferta no se verá afectada como algunos prevén. Añadió que la influencia de la demanda del mercado global y la inflación también se está debilitando. Según la Asociación China del Hierro y el Acero, las principales acerías produjeron alrededor de 2,4 millones de toneladas de acero bruto en abril, un 19,27 por ciento más que el año anterior. Según datos del centro Lange Steel, a 7 de mayo, las existencias totales de acero en 29 ciudades clave del país alcanzaron los 14,19 millones de toneladas, 14.000 toneladas más que la semana anterior, y registraron un crecimiento positivo por primera vez tras ocho semanas consecutivas de descensos.