

1. Panorama del mercado – Sudamérica
El mercado regional de maquinaria agrícola está valorado en aproximadamente 35.800 millones de dólares en 2025, y crecerá a una tasa de crecimiento anual compuesta del 4,7% hasta 2030.
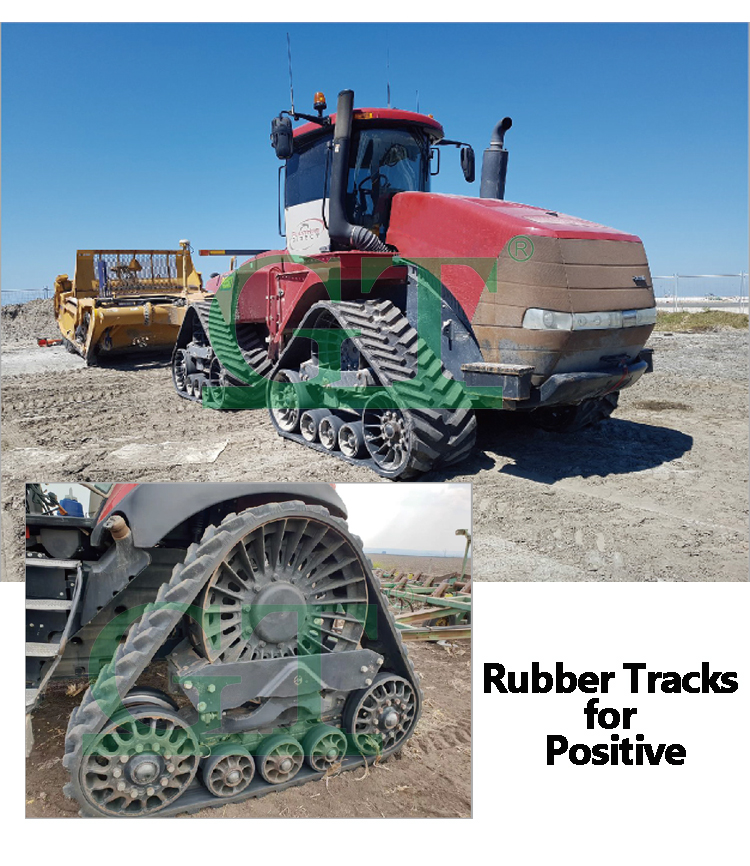
En este contexto, la demanda de orugas de caucho —en particular las de diseño triangular— está aumentando debido a la necesidad de reducir la compactación del suelo, mejorar la tracción en sectores agrícolas como la soja y la caña de azúcar, y la mecanización impulsada por el aumento de los costos laborales.
2. Tamaño y crecimiento del mercado: orugas triangulares de caucho
A nivel mundial, el segmento de orugas triangulares de caucho alcanzó un valor de 1.500 millones de dólares en 2022, y se prevé que llegue a los 2.800 millones de dólares en 2030 (CAGR ~8,5%).
América del Sur, liderada por Brasil y Argentina, impulsa la adopción regional de la CRT, especialmente en cultivos de alto valor, aunque el crecimiento sigue siendo desigual entre países.
Tendencias generales del sector de orugas de caucho: el mercado mundial de orugas de caucho para agricultura alcanzará aproximadamente los 1.500 millones de dólares en 2025, con un crecimiento anual del 6-8%, en línea con las previsiones del MAR y las expectativas específicas del segmento.
3. Panorama competitivo
Principales fabricantes mundiales: Camso/Michelin, Bridgestone, Continental, Zhejiang Yuan Chuang, Shanghai Huxiang, Jinchong, Soucy, GripTrac.
Centros de producción sudamericanos: Argentina alberga más de 700 pymes de maquinaria (por ejemplo, John Deere, CNH), concentradas principalmente en Córdoba, Santa Fe y Buenos Aires; los productores locales representan aproximadamente el 80% de las ventas nacionales.
El mercado está moderadamente concentrado: los líderes mundiales controlan entre el 25 % y el 30 % de la cuota de mercado, mientras que los proveedores locales/regionales compiten en precio y servicio posventa.
4. Comportamiento del consumidor y perfil del comprador
Principales usuarios finales: productores medianos y grandes de soja, caña de azúcar y cereales —en Brasil y Argentina— que requieren soluciones mecanizadas debido al aumento de los costos laborales.
Factores que impulsan la demanda: rendimiento (tracción), protección del suelo, durabilidad del equipo y equilibrio entre costo y rendimiento. Los compradores prefieren marcas de confianza y servicios posventa.
Puntos débiles: los altos costos de adquisición y la variabilidad en los precios de la moneda local/caucho son barreras importantes.
5. Tendencias en productos y tecnología
Se están desarrollando materiales compuestos ligeros y caucho de origen biológico para reducir la compactación del suelo y los costes de fabricación.
Están surgiendo las orugas inteligentes: sensores integrados para el análisis predictivo del desgaste y la compatibilidad con la agricultura de precisión.
La personalización y la investigación y desarrollo centradas en adaptar las vías a la topografía accidentada (por ejemplo, la geometría triangular de los tubos de rayos catódicos) favorecen las condiciones del suelo sudamericano.
6. Canales de venta y ecosistema
Las alianzas con fabricantes de equipos originales (con marcas como John Deere, CNH y AGCO) dominan el suministro de equipos nuevos.
Canales de posventa: los revendedores especializados que ofrecen instalación y servicio técnico in situ son cruciales, especialmente debido a los largos plazos de entrega de las importaciones.
Combinación de canales de distribución: fuerte integración con distribuidores locales de maquinaria agrícola; creciente presencia en línea para los segmentos de repuestos.
Fecha de publicación: 25 de junio de 2025
