

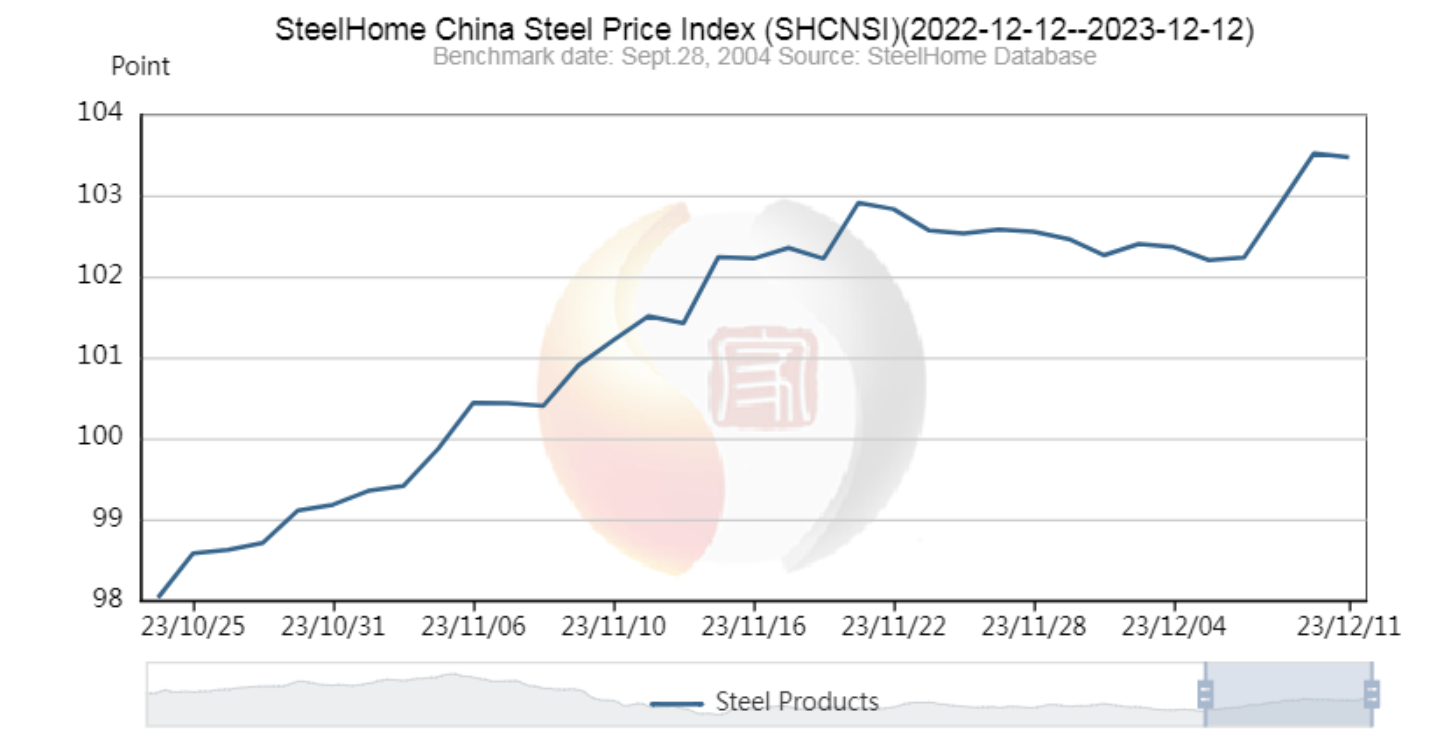
 Las condiciones actuales del mercado del acero incluyen una recuperación lenta pero constante. Se prevé que la demanda mundial de acero vuelva a crecer el próximo año, aunque los altos tipos de interés y otras influencias internacionales, así como la huelga de los trabajadores del sector automovilístico en Detroit, Michigan, siguen influyendo en las fluctuaciones de la demanda y los precios, afectando al futuro de la industria siderúrgica.
La industria siderúrgica es un indicador indispensable de la economía global. La reciente recesión en Estados Unidos, las altas tasas de inflación y los problemas en la cadena de suministro, tanto a nivel nacional como internacional, son factores importantes que influyen en la situación del mercado del acero, aunque no parecen que vayan a frenar las mejoras graduales en la demanda y el crecimiento del sector siderúrgico que la mayoría de los países experimentaron hasta 2023.
Tras un repunte del 2,3 % en 2023, la Asociación Mundial del Acero (worldsteel) prevé un crecimiento del 1,7 % en la demanda mundial de acero en 2024, según su último informe de Perspectivas a Corto Plazo (SRO). Si bien se espera una desaceleración en China, la principal industria siderúrgica del mundo, la mayor parte del mundo prevé un crecimiento de la demanda de acero. Además, el Foro Internacional del Acero Inoxidable (worldstainless) proyecta que el consumo mundial de acero inoxidable crecerá un 3,6 % en 2024.
En Estados Unidos, donde la recuperación económica posterior a la pandemia ha llegado a su fin, la actividad manufacturera se ha ralentizado, pero se espera que el crecimiento continúe en sectores como la infraestructura pública y la producción de energía. Tras una caída del 2,6 % en 2022, el consumo de acero en EE. UU. repuntó un 1,3 % en 2023 y se prevé que vuelva a crecer un 2,5 % hasta 2024.
Sin embargo, una variable imprevista que podría afectar significativamente a la industria siderúrgica durante el resto de este año y hasta 2024 es el conflicto laboral en curso entre el sindicato United Auto Workers (UAW) y los tres grandes fabricantes de automóviles: Ford, General Motors y Stellantis.
Cuanto más se prolongue la huelga, menor será la producción de automóviles, lo que reducirá la demanda de acero. Según el Instituto Americano del Hierro y el Acero, el acero constituye más de la mitad de la composición de un vehículo promedio, y casi el 15 % de los envíos nacionales de acero en Estados Unidos se destinan a la industria automotriz. Una disminución en la demanda de acero galvanizado en caliente y laminado plano, junto con una reducción en la chatarra de acero proveniente de la fabricación de automóviles, podría provocar fluctuaciones significativas en los precios del mercado.
Debido al gran volumen de chatarra de acero que suele generarse en la industria automotriz, la disminución de la producción y la demanda de acero a causa de la huelga podría provocar un aumento drástico en los precios de la chatarra. Mientras tanto, miles de toneladas de productos sin usar que permanecen en el mercado contribuyen a la caída de los precios del acero. Según un informe reciente de EUROMETAL, los precios del acero laminado en caliente y del acero galvanizado en caliente comenzaron a debilitarse en las semanas previas a la huelga del sindicato UAW y alcanzaron sus niveles más bajos desde principios de enero de 2023.
El SRO de Worldsteel señala que las ventas de automóviles y vehículos ligeros en EE. UU. se recuperaron un 8 % en 2023 y se proyectaba un aumento adicional del 7 % en 2024. Sin embargo, no está claro cuán gravemente podría afectar la huelga a las ventas, la producción y, por lo tanto, a la demanda de acero.
Fecha de publicación: 12 de diciembre de 2023
